冲出汽车,零部件企业去哪找增长?
2026年前八个月,汽车行业销售利润率只有3.6%,比2024年的4.3%、2025年的4.1%又低了一截,利润总额同比下降16%。在价格战、年降等多重挤压下,已有零部件供应商宁可放弃大额订单,也不愿接下注定亏损的配套。
事实上,近几年随着主业越来越难赚钱,一批零部件企业把目光投向汽车之外。AI数据中心、具身智能、低空经济、储能,这些乍看与汽车主业相去甚远的新场景,正迎来一批零部件企业加速落子。
但这场跨界并非人人有船票,真正能跨出去的,多是在技术上和新赛道接得上的环节。它们为什么跨界?看中了什么?又能不能在新地盘站稳脚跟?

AI制图;图片来源:豆包
这些赛道,正被汽车零部件企业盯上
AI数据中心,是眼下确定性相对更高的一块。
据中金公司测算,2026年全球智算中心液冷市场规模将达到1147亿元,同比增长273%。中商产业研究院的数据则显示,中国液冷服务器渗透率预计从2025年的约20%跃升至2026年的37%,2027年就会突破50%。
最直接的切入口,是液冷温控。当AI服务器的功耗把风冷逼到极限,液冷从可选项变成必选项。而要在机柜里把冷却液精准输送、分配、控温,需要的密封、流体管路、热交换、冷板制造能力,恰好是汽车热管理供应商几十年练熟的手艺。
于是,一批原本围着发动机和电池转的企业顺势切入。做密封件和流体管路的,把产品延伸进了液冷管路,做底盘的,开始冲压液冷板,连安全件巨头也在拓展液冷机柜,几家热管理龙头更是把数据中心液冷列为战略新兴业务,专门组建团队、布局产线,当作第二增长曲线来培育。
当然,数据中心温控并非一片空白,英维克、申菱、高澜等专业厂商早已深耕多年。对闯入者来说,这是一块要从别人手里抢的蛋糕,而不是无人认领的空地。
但温控只是一个切入口。汽车零部件企业带过来的,并不只有散热一项能力,车上积累的功率、连接、结构等本事,都在被重新打包、装进数据中心这个新场景。
最典型的是博世。它在数据中心的主要发力点不是散热,而是供电与电能转换。
博世在2023年已将数据中心电源列入应用方向。在2026第六届智能汽车芯片生态大会上,博世功率半导体产品高级经理、碳化硅数据中心全球业务负责人王骏跃提到,在此基础上,博世于今年7月1日正式启动AI数据中心全球业务,核心是向AI数据中心提供SiC功率半导体解决方案,尤其是用于固态变压器(SST),SST几乎是一套全碳化硅方案。
连接和电气架构企业,也在切入高压、高速连接与配电,还有企业做起机柜、机箱等结构件。
安波福中国及亚太区总裁杨晓明近期在GNEV2026上表示,中国非汽车市场正在带来新的增长空间,其中之一便是数据中心,“数据中心发展增速很快,国内有望成长为全球规模领先的市场。”
具身智能,是极具想象力的一条。
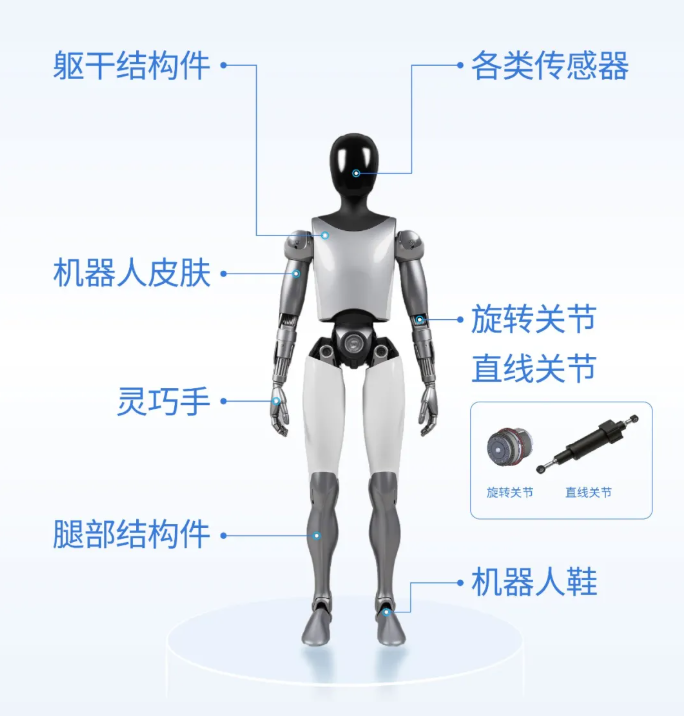
人形机器人是其中最受关注的一类。据盖世汽车研究院王显斌预测,今年全球人形机器人出货量将达到6万台,其中中国市场约5万台,较2025年的1.8万台增长超过两倍。
当然,不只是人形机器人,汽车零部件企业真正切入的,还包括协作机器人、自主移动机器人、工业与服务机器人等更宽的范围。
汽车零部件企业切入机器人,路径各不相同。
底盘和精密加工企业的切入口,是机器人的关节。凭借丝杠、减速器、执行器的制造经验,它们进场相对容易,目前多处于小批量交付阶段。
汽车电子企业的切入口之一,是机器人的大脑和感官。它们把智能座舱、智能驾驶的域控和感知能力向机器人迁移,只是域控与感知的进度并不一致:域控已有量产交付,感知类大多还在送样、验证或小批量阶段。能否放量,要看整机厂的节奏,但Tier1也在提前拿定点、建产能。
还有一类系统供应商,选择先在自家工厂里把机器人用起来。以安波福为例,按其公布的计划,年底前将有超过一百台具身智能机器人走上上海工厂的产线,承担实际生产任务。这批机器人来自上海它石智航,安波福的角色首先是把工厂开放出来的场景客户与验证方。
在产业的另一端,它也把PULSE雷达视觉融合感知等汽车电子能力,延伸到协作机器人和自主移动机器人上,与Robust.AI、柯马等机器人企业合作,争夺供应商的位置。
低空经济,是愿景最远、落地门槛也最硬的一条。
随着eVTOL陆续进入取证和交付阶段,低空被视作又一个万亿级空间。摩根士丹利早在几年前的飞行汽车市场报告中就预测,2030年全球广义市场可达3000亿美元。
飞行器对电源管理、电控、热管理、轻量化结构的需求,与电动车高度同源,这让一批三电供应商看到了机会。均胜电子就已为国外eVTOL公司开发出集成电池管理、电压转换和功率分配的三合一产品,并拿到定点,预计2027年一季度量产。

图片来源:宁德时代
储能,则是离汽车技术底座最近、也相对容易形成收入的一条。
国家能源局数据显示,截至2025年底,全国新型储能累计装机已达1.36亿千瓦,同比增长84%,到2026年6月底进一步升至1.53亿千瓦。
光伏逆变器、储能温控、BMS、高压连接器,这些原本为电动车三电体系配套的产品,技术底座与储能电站相通,迁移起来相对顺手。但相通不等于照搬,长循环寿命、大容量成组和电网安全,都要求企业重新开发产品、重新做认证,储能行业自身也有不低的安全门槛,以及相当激烈的价格竞争。
这些赛道看上去热闹,但需要提醒的是,拿到定点和贡献利润之间,还隔着不短的距离。至于这些企业为何如此坚决地跨出去,还要往下看一层。
跨界的理由,比想象中更现实
这场跨界不是一时冲动,而是多重压力叠加后的选择。
最直接的压力,来自利润。
汽车行业有个延续多年的机制,叫“年降”。主机厂通常要求供应商每年降价,近两年整车价格战白热化,这道压力又被层层传导到零部件端。
主营汽车车身零部件的华光股份(874806),新能源配套产品毛利率从2023年的13.95%,降到2024年的10.64%,再到2025年的8.21%,三年跌去近6个百分点。
更让企业焦虑的是,这轮低利润不是周期性的低谷,熬一熬就能过去,而是产能过剩、利润率中枢长期下移带来的结构性问题。
当一套零部件的毛利只剩个位数,而个别卡位较早的企业,机器人执行器毛利率仍能做到27%左右,液冷、储能温控在前两年供不应求的早期窗口毛利更厚,如今也在随玩家涌入而回落。但高毛利并非普遍现象,更多企业的新业务还在倒贴换订单。即便如此,产能和资本往哪里走,已经不言自明。
利润之外,更让企业不安的是增长的天花板。
中国汽车市场已经从增量扩张进入存量博弈,国内市场新能源车渗透率过半之后,连最有故事的电动化都进入了贴身肉搏。一家供应商在汽车上的份额做到头,天花板也清晰可见。
而机器人、数据中心是从0到1的市场,早期进入者有机会参与定义标准、卡位头部客户。光洋股份的提法很有代表性,叫“立足汽车,走出汽车”。

图片来源:安森美
车百会研究院理事长张永伟在9月的研讨会上,把向具身智能、低空、储能等新赛道延伸,明确概括为车企和零部件企业的“第二增长曲线”,主张把汽车从单一交通工具拓展为新的硬件平台和价值平台。
在他的判断里,汽车不必再被当成一个封闭的交通工具产业,而是一个可以向机器人、低空、储能开放的硬件平台。对供应商而言,这意味着服务的对象不再只是有限的整车企业,而是数量更多、品类更广的新客户,增长的边界由此被重新打开。
在这些考量里,最关键的一条,是技术复用带来的杠杆。
一款车规级产品的研发,动辄数年、投入数亿,还要为安全和可靠性反复验证。如果这套能力只能服务汽车一个行业,巨额研发就只能靠汽车销量慢慢摊薄。可一旦能平移到机器人、数据中心、低空,同样的技术、代码和产线,就能在多个市场重复变现,摊薄研发、缩短周期,也更容易把良率做上去。
具体到产品上,BMS、热管理、传感器和域控的底层能力,确实可以在动力电池、储能柜、机器人、飞行器和服务器之间迁移。智能汽车与具身机器人的技术栈、供应链重合度普遍在六七成。但底层技术能复用,产品本身却不能照搬。
在安波福看来,这并非简单的业务边界延伸,而是把经过汽车行业严苛标准验证的感知、计算与连接能力,迁移并复用到新的产业场景。
说到底,新行业不缺会做演示样品的团队,缺的是能把产品稳定、低成本、大批量造出来的人。而这恰恰是车规体系磨了几十年的看家本领。
还有一层容易被忽略的考虑,是对周期的对冲。
汽车是强周期行业,跟着消费信心、购置税政策和价格战走。数据中心由AI资本开支驱动,机器人由渗透率和劳动力成本驱动,储能由电力建设节奏驱动,低空则要看适航取证的进度。几股力量并不同步,同时押注几条赛道,相当于用多赛道组合平滑营收波动,一条腿踩空时还有别的腿撑着。
至于资本市场愿意给新业务更高的估值,在不少企业看来,更像是前面这些判断都成立之后的副产品,而不是开辟第二曲线的初衷。
可道理再充分,也不代表新业务一定能赚到钱。
热概念与冷收入,中间隔着好几年
理想很丰满,财报很骨感。
最能说明问题的是收入结构。拓普集团2026年上半年机器人执行器小批量交付,收入1404.77万元,同比增长83%。数字看着不错,但与其同期141.99亿元的总营收相比,这笔新业务的占比约为0.1%。
图片来源:拓普集团
三花智控在机器人执行器上布局已久,却被媒体在中报观察中直言:机器人尚未带来多少收入贡献。
以轴承起家的光洋股份,上半年机器人业务收入999.41万元,毛利率为负22.56%,新业务尚处早期投入阶段。
杨晓明在GNEV2026上也很坦诚。在他看来,具身机器人现阶段落地还有不少挑战,但代表未来发展方向。从春晚舞台上跳舞,到工厂里真正干活,中间的距离比想象中长。
这意味着,对多数企业来说,这些新业务短期内更像一张远期的期权,而不是立刻能端上的饭碗。
但也不能因此否定跨界的价值。零部件企业手里确实有硬通货:车规级的可靠性要求、良率管控、成本控制能力和大规模系统集成经验,这些是机器人、低空、数据中心等新产业最缺、也最难速成的能力。
只不过车规能力不是万能钥匙,原封不动搬过去也可能变成包袱。汽车为安全冗余愿意为极端工况付费,机器人和储能客户更看重性价比和迭代速度,哪些能复用、哪些必须重做,考验着企业的取舍。
具体到落地,标准和认证是第一道绕不开的关。低空飞行器的适航取证以年为单位,要一条条证明它的安全性;储能要过并网和安全认证,机器人要过功能安全等体系认证;数据中心也要赢得电力和运营商客户长期而苛刻的验证。这些都不是车规体系能直接覆盖的。通用技术也许能解决大部分问题,但真正决定生死的那一小部分,必须重新学。
商业模式是另一关。汽车行业定点之后,是相对稳定、可预期的长周期供货,虽然有年降,量和节奏却很明确。而新行业里,有的是一次性工程项目,有的是碎片化的渠道订单,回款周期、定价方式、客户关系都完全不同。习惯了跟主机厂打交道的Tier1,要重新学怎么跟数据中心运营商、机器人公司、电力客户做生意。
更现实的挑战,是人和文化。汽车工业强调流程、标准和零缺陷,新行业更强调快速迭代、敢于试错,两套节奏并不天然合拍。习惯了整车开发周期的团队,未必能跟上机器人和数据中心客户按月甚至按周的迭代。要补上这一课,仅靠企业内部转身往往不够,还需要战略合作和投资并购,从外部引入新的能力和基因。
也正因为如此,张永伟特意提醒,布局新赛道不等于盲目跨界扩张。从难度看,储能、工业温控这类离汽车最近、认证最成熟的赛道,最容易跑通,而低空这类认证门槛高、商业模式未定的领域,需要更长的耐心。而对那些没有技术同源优势的中小企业,这场盛宴可能从一开始就没有它们的入场券。
归根结底,第二曲线不是把汽车的能力简单复制,而是把多年积累的制造和系统能力,重新翻译给新行业听,同时承认自己在新领域里的新手身份。真正能跑出来的,是那些既带得走车规硬本事、又舍得用合作和并购补齐短板的企业;只想蹭热点讲故事的,迟早会在收入报表前现形。
这批企业的故事才刚刚开始。接下来的《汽车供应链之变》,我们会先走进最热闹的那条赛道:当汽车热管理企业一头扎进数据中心,它们究竟看到了什么,又会撞上什么?